|
| Модератор |
 |
Зарегистрирован: Сб сен 04, 2004 8:18 pm
Сообщения: 4813
Откуда: Санкт-Петербург
|
Алгоритм Маркса трансформирования стоимостных цен в цены производства.
(сообщение первое)
Речь в этом сообщении пойдёт о так называемой «проблеме трансформирования» стоимостей в цены производства. Более точно – о предложенном Марксом в главе 9 третьего тома «Капитала» алгоритме перехода от стоимостных цен, которые действовали в ДО-капиталистической экономике к ценам производства, которые действуют в капиталистической экономике. Этот переход можно описывать логически – и это сделано в главе 9 у Маркса или интерпретировать этот процесс как исторический процесс превращения докапиталистической системы цен на капиталистическую систему цен.
Согласно общим принципам диалектики, диалектика описания развития какой-либо системы (предмета, объекта) в логической форме воспроизводит действительное историческое развитие этой системы (предметы, объекта). Это – один из фундаментальных выводов учения Гегеля, согласно которому в сущности реального исторического процесса лежит процесс объективного мышления. Цитата: «Бытие есть мышление» (Парменид).
ИИ сообщает:
Цитата: Тезис о тождестве бытия и мышления в философии Георга Вильгельма Фридриха Гегеля означает, что разум и реальность устроены одинаково, а объективный мир есть развёртывание мировой мысли (Абсолютной Идеи).
Рациональность действительности: По знаменитой формуле Гегеля, «все действительное разумно, все разумное действительно». Мир не противостоит мышлению извне; сама ткань реальности логична и рациональна.
Генезис из абстракции: В своей «Науке логики» Гегель начинает с чистой неопределённости — бытия как такового, которое оборачивается пустотой, совпадающей с ничто, но через диалектическое развитие переходит в конкретное, осмысленное бытие (наличное бытие или Dasein).
И хотя Маркс называл себя учеником Гегеля, он был скорее гуманистом и рационалистом, чем идеалистом в понимании Гегеля. Для Маркса правильное понимание процесса развития чего-либо означает логико-диалектическое описание его. Именно так он строит весь «Капитал», двигаясь от абстрактного к конкретному. Так он излагает и свой алгоритм перехода от стоимостей к ценам производства. Для Маркса – это диалектический процесс, развивающийся согласно внутренней логике функционирования рыночной экономики на этапе превращения её в капиталистическую экономику. Логическое описание этого процесса одновременно есть и воспроизведение исторической логики развития раннего капитализма.
Итак рассмотрим именно логико-диалектическую схему перехода к ценам производства, развёрнутую Марксом в главе 9 третьего тома «Капитала».
Маркс начинает с ситуации, предшествующей капитализму, когда товары продавались по стоимостям - по стоимостным ценам. Поэтому все сферы производства реализовали свою продукцию по стоимости. Действовал закон стоимости.
Таблица 1. Первая таблица Маркса: Все величины выражены в стоимостных ценах. Обмен по стоимости.

Маркс пишет (цитируем везде по русскому изданию 1951 года):
Цитата: Общая сумма капиталов, вложенных в пять сфер, = 500;
общая сумма произведенной ими прибавочной стоимости = 110;
общая стоимость произведенных ими товаров = 610.
То есть Маркс вначале рассматривает именно стоимости товаров этих пяти сфер производства. Одинаковая норма прибавочной стоимости означает, что товары продаются по их стоимости-1. Действует закон стоимости. Но в какой форме здесь даны стоимости – в виде количеств овеществлённого труда или в денежной форме? Сам Маркс этот важный пункт не поясняет. В начале главы он лишь сообщает:
Цитата: Органическое строение капитала зависит в каждый данный момент от двух обстоятельств: во-первых, от технического отношения между применяемой рабочей силой и массой применяемых средств производства; во-вторых, от цены этих средств производства. Его следует рассматривать, как мы видели, в его процентном отношении. Органическое строение капитала, состоящего на 4/5 постоянного и на 1/5 из переменного капитала, мы выражаем формулой 80c + 20v.
Таким образом, хотя и не ясно, в каких единицах измерены постоянный и переменный капиталы, но Маркс упоминает о ценах средств производства, что наводит на мысль о денежном измерении стоимостей. Кроме того ниже (стр. 162, советское издание 1951 года) Маркс пишет:
Цитата: Общая сумма капиталов, вложенных в пять сфер, = 500; общая сумма произведенной ими прибавочной стоимости = 110; общая стоимость произведенных ими товаров = 610. Рассмотрим 500 к а к единый кап и тал , по отношению к которому подразделения I —V являются только отдельными частями (как, напр., это происходит в хлопчатобумажной фабрике, в различны х отделах которой — кардном, приготовительном, прядильном, ткацком — существует различное отношение между постоянным и переменным капиталом, и среднее отношение для всей фабрики получается только путем вычисления). В этом случае среднее строение к ап и тала 500 было бы = 390c + 110v, или в процентах 78с+ 22v. Строение каждого из кап и талов 100, рассматриваемого лишь как 1/ 5 всего капитала, было бы этим средним строением 78с + 22v; равным образом на каждые 100 приходилось бы 22 в качестве средней прибавочной стоимости; поэтому средняя норма прибыли была бы = 2 2% , и, наконец , цена каждой 1/ 5 всего продукта, произведенного капиталом 500, равнялась бы 122. Продукт каждой пятой части всего авансированного капитал а должен был бы таким образом продаваться за 122.
Если, как пишет Маркс, цена равна 122 при условии среднего органического строения капитала в каждой сфере производства, то ясно, что стоимости в этом числовом примере Маркса выражены все в денежной форме, в виде цен обмена по стоимости.
Но тогда прибавочная стоимость Маркса в рассматриваемой главе – это прибавочная стоимость в денежной форме, а не в форме определённого количества часов рабочего времени.
О том, что такое «сфера производства» Маркса - было много споров. К сожалению, сам Маркс точный смысл этого термина детально не поясняет. Хотя из приведённого выше сравнения сфер производства с отделами хлопчатобумажной фабрики можно сделать вывод, что есть сферы производства, которые производят промежуточные продукты (средства для дальнейшего применения в производстве) и есть сферы, производящие продукты конечного потребления.
То есть, мы придерживаемся следующего понимания: «сферы производства» Маркса – это совокупности отраслей, родственных по виду производимых ими товаров. Близким по смыслу синонимом термина «сфера производства» - будет термин «промышленность» (например, станкостроение, ткацкая промышленность, сталелитейная промышленность, добывающая промышленность, сельское хозяйство, лёгкая промышленность и т.д.).
Маркс пишет:
Цитата: благодаря присоединению к соответственным издержкам производства товаров I—V средней прибыли в 22 на каждую сотню авансированного капитала; в том же самом отношении, в каком одна часть товаров продается выше, другая часть продается ниже ее стоимости. И только продажа их по таким ценам делает возможным, что норма прибыли во всех подразделениях I—V одинакова и равна 22%, несмотря на различное органическое строение капиталов I—V. Цены, возникающие таким образом, что из различных норм прибыли в различных сферах производства берется средняя и эта средняя присоединяется к издержкам производства в различных сферах производства, — такие цены суть цены производства.
Здесь он использует как синоним "сферы производства" - термин подразделение, который он уже применял во втором томе «Капитала» в главе 19 при исследовании процесса общественного воспроизводства капитала. Так под подразделением I Маркс рассматривал совокупность всех отраслей, производящих средства производства, а под подразделением II Маркс рассматривал совокупность всех отраслей, производящих предметы потребления. Причём для подразделений I и II в условиях простого производства выполняется знаменитое равенство Маркса:
CII = VI + MI (римские цифры II и I относятся ко второму и первому подразделениям)(3)
Рассматриваемый набор сфер производства наводит на мысль, что все эти сферы принадлежат какому-либо одному из рассмотренных Марксом во втором томе двух подразделений. Если мы первые три сферы отнесём к первому подразделению, а последние две сферы – ко второму подразделению, то равенство (3) будет выполняться. Действительно в этом случае мы имеем:
CII = 85 + 95 = 180
VI + MI = (20 + 30 + 40) * 2 = 180
И таким образом, схему с пятью сферами производства можно представить в виде схемы с двумя подразделениями.
Таблица 2. Схема Маркса в форме схемы двух подразделений в стоимостных ценах.

Маркс понимал, что товары при капитализме обмениваются по ценам, отличающимся от цен обмена по стоимости-1. В Таблицах 1 и 2 все величины даны в стоимостных ценах. Однако в этом случае нормы рентабельности в сферах производства будут отличаться.
В реальном капиталистическом рынке нормы прибыли на вложенные капиталы почти одинаковые, вследствие постоянной конкуренции капиталистов за наиболее прибыльные вложения.
Поэтому Марксу надо было показать на числовом примере, как обмен по стоимостным ценам превращается в обмен по ценам производства, которые как раз дают одинаковые нормы прибыли для всех капиталов. Если вложенные и потреблённые за рассматриваемый период капиталы разных сфер равны, то цены производства равны ценам равной рентабельности.
Маркс исходил из того, что в самом начале формирования промышленного капитализма товары продавались по стоимости (точнее, по ценам обмена по стоимости = по стоимостным ценам). При этом капиталисты стремились вкладывать свои капиталы в те сферы производства, в которых была наибольшая норма прибыли. Вследствие этого, цена в этих более прибыльных сферах понижалась, а в сферах менее прибыльных повышалась, вследствие перетекания капиталов и изменения предложения соответствующих товаров. И это изменение цен продолжалось до тех пор, пока нормы прибыли не выравнивались во всех сферах производства, и значит средняя прибыль в рассматриваемом примере после такого выравнивания должна была выровняться и стать равной 22 процента.
Здесь мы имеем окончание первого переходного процесса – валовая прибыль перераспределяется так, чтобы нормы прибыли стали бы одинаковыми во всех сферах производства при тех издержках производства, которые существовали до начала этого первого переходного процесса, когда капиталисты закупали средства производства ещё по их стоимости, то есть, на заре капитализма.
Однако, то, что описывает Маркс – это лишь первый шаг длинного итеративного процесса изменения цен. После первого шага цены меняются и становятся отличными от стоимостных цен. Это уже модифицированные стоимости, стоимости промежуточного этапа, выраженные в виде цен. Маркс полагал, что после перераспределения прибыли пропорционально вложенным в сферы капиталам, он получает окончательные новые цены – цены производства, но это не так.
Маркс пишет:
Цитата: Цены, возникающие таким образом, что из различных норм прибыли в различных сферах производства берется средняя и эта средняя присоединяется к издержкам производства в различных сферах производства, — такие цены суть цены производства.
Маркс действительно получает таким способом новые цены, но это – ещё не цены производства, хотя это уже цены более близкие к ценам производства, чем первоначальные стоимостные цены.
Формула Маркса для цен производства:
Издержки производства по стоимостным ценам + средняя прибыль = цены производства.
Правильная формула для цен производства:
Издержки производства по ценам производства + средняя прибыль = цены производства.
На первом шаге Маркс получает новые цены, которые отличаются и от стоимостных цен, и от цен производства, но которые уже меньше отличаются от цен производства, чем отличались стоимостные цены.
В математическом виде стоимостная цена продукта сферы производства n равна
Pvn = Cn + Vn + m*Vn (1)
Mn = m * Vn – прибавочная стоимость (прибыль) сферы производства n
Kn – вложенный в сферу производства капитал.
Если положить, что вложенный капитал равен потреблённому капиталу Kn = Cn + Vn то цена производства будет равна цене равной рентабельности.
Просуммировав прибавочные стоимости и разделив эту сумму M = M1 + M2 +… на весь вложенный капитал K = K1 + K2 + …, получаем удельную прибавочную стоимость, которую приносит единица вложенного капитала.
Тогда новая (модифицированная) цена Маркса находится по формуле.
Новая цена = Издержки производства по старой цене + валовая прибыль по старым ценам умножить на долю вложенного капитала по старой цене для данной сферы производства - долю его от валового капитала всех сфер производства.
Формула новой цены для товаров сферы производства n:
P'n = Cn + Vn + (Kn : K) * M (2)
Таблица 3 показывает этот первый этап трансформирования цен.
Таблица 3. Первый этап трансформации цен по Марксу.

Прибыль распределяется пропорционально вложенному капиталу, который равен 100 в каждой сфере при измерении капиталов в стоимостных ценах. Отсюда ясно, что для расчёта капиталов и продуктов производства получаются разные цены. Поэтому данный этап является лишь промежуточным.
При трансформировании цен физические объёмы производства в каждой сфере надо рассматривать как фиксированные величины, а величины выпусков удовлетворяют формуле:
Wn = Xn * Pn (3)
Xn – физический объём выпуска сферы производства n
Pn – цена выпуска сферы производства n.
Из формулы (3) следует формула соотношения модифицированных (после перераспределения валовой прибыли пропорционально вложенным капиталам) цен и цен исходных.
P'n : Pn = Wnew;n ; Wold;n (4)
После перераспределения прибыли пропорционально капиталам, выпуски каждой сферы меняются. Деля новый выпуск каждой сферы на старый выпуск этой сферы (до перераспределения прибыли) получим соотношение новых цен к старым ценам.
И далее Марксу следовало бы ещё (а потом ещё и ещё…) много раз повторить этот алгоритм получения новых цен, чтобы в конце концов получить настоящую цену производства.
ШАГ-2. На основе скорректированных (новых) цен обмена по модифицированным стоимостям первого шага пересчитываем издержки производства – величины постоянного и переменного капиталов и ещё раз применяем формулу (2) и продолжаем этот процесс до тех пор пока разность между точными ценами производства и новыми ценами не станет достаточно мала.
Принципиальная схема перерасчёта к новым ценам постоянного и переменного капиталов такая:
Cnew = Cold * (P' : P) (5)
Vnew = Vold * (P' : P)
P' - новые модифицированные цены, получающиеся после перераспределения валовой прибыли.
Однако, заранее не ясно, в какой пропорции разные виды средств производства входят в агрегат “C” каждой сферы производства и в какой пропорции разные виды предметов потребления входят в агрегат “V” сфер производства.
Условия равенства спроса и предложения при простом производстве для всех сфер производства будут выполнены. если каждая сфера производства потребляет средства производства и её работники потребляют предметы потребления в той же пропорции, в какой эти средства производства и предметы потребления производятся. Примем это условие и разобъём агрегаты "C" и "V" каждой сферы на части, являющиеся стоимостями продукции разных сфер производства
Будем исходить из предположения, что первые три сферы производства производят средства производства, а последние две сферы производят предметы потребления. Это предположение согласуется с равенством Маркса CII = VI + MI. Конечно, утверждать определённо, что в числовом примере Маркс рассмотрел именно схему экономики с простым производством, первое подразделение которой состоит из трёх сфер производства, а второе подразделение из четвёртой и пятой сфер производства – этого утверждать определённо нельзя. Однако такое толкование возможно.
Маркс называет «сферы производства» - «подразделениями», используя этот термин как синоним «сфер производства» и как бы намекая на свою схему двух подразделений во втором томе «Капитала». Маркс также сравнивает разбивку рассматриваемой им экономики на пять сфер производства с разбивкой производства на хлопчатобумажной фабрике на ряд отделов (вспомогательных производств).
И всё же принятое нами предположение о сферах производства как отделов для первого и второго подразделений экономики с простым воспроизводством – это предположение является лишь гипотезой. Это правдоподобная гипотеза и она согласуется с известным равенством Маркса CII = VI + MI, сформулированным им во втором томе «Капитала». Данная гипотеза позволяет существенно упростить математический вид алгоритма расчёта цен производства и представить его в виде ясной логической схемы итеративного процесса, на каждом шаге которого происходит перераспределение прибыли пропорционально капиталам, вложенным в сферы производства, с последующим пересчётом капиталов к ценам текущего периода и многократным повторением этой процедуры.
Покажем, как это делается.
Начинаем со стоимостных цен (самая первая таблица Маркса или наша Таблица 1.
Находим по ней удельный вес каждой из первых трёх сфер в общем производстве этих трёх сфер - для стоимостных цен, шаг 0:
W1 : W = 120 : 390 = 0.307692
W2 : W = 130 : 390 = 0.333333
W3 : W = 130 : 390 = 0.358974
W = W1 + W2 + W3 = 390
Разбиваем агрегат «С» каждой сферы производства в соответствующих пропорциях.
Для сферы 1:
С1 = 0.307692 * 80 = 24.61538
С2 = 0.333333* 80 = 26.66667
С3 = 0.358974* 80 = 28.71795
Агрегат “C” для первой сферы равен 80 - для стоимостных цен, шаг 0.
Для сферы 2:
С1 = 0.307692 * 70 = 21.53846
С2 = 0.333333* 70 = 23.33333
С3 = 0.358974* 70 = 25.12821
Агрегат “C” для второй сферы равен 70.
…………………………..
Аналогично разбивается и агрегат “V” каждой сферы производства на части V1 и V2.
Находим удельный вес четвёртой и пятой сфер в общем производстве этих двух сфер:
W4 : W = 115 : 220 = 0.522727
W5 : W = 105 : 220 = 0.477273
W = W4 + W5 = 220
Разбиваем агрегат «V» каждой сферы в соответствующих пропорциях.
Для сферы 1 в стоимостных ценах, нулевой шаг:
V1 = 0.522727* 20 = 10.45455
V2 = 0.477273* 20 = 9.545455
Агрегат “V” для первой сферы равен 20.
Для сферы 2 в стоимостных ценах, нулевой шаг:
V1 = 0.522727* 30 = 15.68182
V2 = 0.477273* 30 = 14.31818
Агрегат “V” для второй сферы равен 30.
Разбиваем агрегат «M» каждой сферы в соответствующих пропорциях.
Для сферы 1 в стоимостных ценах, нулевой шаг:
M1 = 0.522727* 20 = 10.45455
M2 = 0.477273* 20 = 9.545455
Агрегат “M” для первой сферы равен 20.
Для сферы 2 в стоимостных ценах, нулевой шаг:
M1 = 0.522727* 30 = 15.68182
M2 = 0.477273* 30 = 14.31818
Агрегат “M” для второй сферы равен 30.
………..
Расчёт по этой разбивке агрегатов “C” и “V” сфер производства для стоимостных цен приведён в Таблице 4.
Таблица 4. Разбиение агрегатов “C” и “V” в стоимостных ценах (нулевой шаг итеративного процесса) на стоимости потребляемой в разных сферах производства продукции первых трёх сфер производства С1, С2, С2, производящих средства производства и продукции двух последних сфер производства V1 и V2, производящих предметы потребления работников сфер производства.

Таблица 4 – это то же самое, что Таблица 1, - то есть первая таблица, которую приводит Маркс. Но в Таблице 4 потребление продукции в каждой сфере производства представлено в явном виде, не как агрегаты “C” и “V” а как суммы продукции сфер 1-3 в виде C1; C2; C3 и как суммы продукции сфер 4-5 в виде V1; V2 – представлены в стоимостных ценах.
Разбивка прибыли в виде стоимостных цен потребления капиталистами продуктов сфер 4 - 5 (два вида предметов потребления) здесь не показано, но оно легко может быть получено по той же схеме, как и при разбивке агрегатов “V” каждой сферы на части V1 и V2. Так как норма прибавочной стоимости 100% то агрегаты “V” и “M” одинаковы в каждой сфере, и поэтому для каждой сферы выполняется:
M1 = V1; M2 = V2. (6)
В итоге сумма по пяти сферам потребления частей V1 + M1 даст выпуск сферы 4.
W4 = СУММА (V1 + M1) по всем пяти сферам. (7)
И аналогичное равенство выполняется и для продукции сферы 5.
W5 = СУММА (V2 + M2) по всем пяти сферам. (8)
Таким образом, условия простого воспроизводства выполняются для всех пяти сфер.
========================================
ШАГ ТРЕТИЙ. Перерасчёт постоянного и переменного капиталов в новых ценах.
Таблица 3 содержит результаты первой модификации стоимостных цен. Эта наша Таблица полностью соответствовала бы Таблице 3 Маркса в главе 9 третьего тома «Капитала», если бы израсходованный постоянный капитал в каждой сфере производства у Маркса был бы равен вложенному в эту сферу капиталу. Маркс в своей третьей таблице рассматривает случай, когда израсходованный постоянный капитал каждой сферы составляет только часть от вложенного в эту сферу капитала. Частным случаем этого случая, рассмотренного Марксом, является рассматриваемый нами случай, когда вложенный и потреблённый постоянные капиталы равны. Наш случай более простой и удобный для логико-математического исследования. Случай Маркса может быть рассмотрен после того, как мы изучим этот более простой случай.
В Таблице 3 предпоследний столбец содержит соотношения новых и старых цен, получающиеся после перераспределения прибыли пропорционально вложенным капиталам – формула (4), используя которую можно пересчитать (привести) агрегаты C1; C2; C3; V1; V2 каждой сферы производства к новым ценам.
Пометим эти пересчитанные величины цен значком «штрих». Новые цены обозначим как Pknew, старые (стоимостные) – как Pkold. В предпоследнем столбце P’ : P нашей Таблицы 3 стоят как раз отношения Pknew : Pkold, где k – номер элемента в этом столбце.
Формулы пересчёта агрегатов сфер производства к новым ценам (ценам обмена по модифицированным стоимостям).
C1’ = C1 * (p1new : p1old)
C2’ = C2 * (p2new : p2old)
C3’ = C3 * (p3new : p3old)
V1’ = V1 * (p4new : p4old)
V2’ = V2 * (p5new : p5old)
W1’ = W1 * (p1new : p1old)
W2’ = W2 * (p2new : p2old)
W3’ = W3 * (p3new : p3old)
W4’ = W4 * (p4new : p4old)
W5’ = W5 * (p5new : p5old)
Дальше находим новые агрегаты “C’” и “V’” для каждой сферы путём суммирования C’ = C1’ + C2’ + C3’, V’ = V1’ + V2’ и новые капиталы «K’ = C’ + V’”. Валовые выпуски равны выпускам Таблицы 3, полученной после перераспределения прибыли. Их можно также посчитать по приведенным выше формулам, так как соотношение новых и старых цен определяется через отношение выпусков после перераспределения прибыли к выпускам до этого перераспределения.
Наконец, прибыли в модифицированных ценах находятся как разности выпусков в новых ценах и издержек производства в новых (модифицированных стоимостных) ценах.
Mk’ = Wk’ – (Ck’ + Vk’)
Так как при трансформировании прибыль перераспределяется, то доля физического выпуска сфер 4 и 5 (выпускающих предметы потребления) потребляемых капиталистами разных сфер тоже изменится по сравнению с долей потребления при стоимостных ценах. Чтобы найти эти доли в модифицированных ценах, используем формулы::
Mk1' = Mk' * (W4' : W45')
Mk2' = Mk' * (W5' : W45')
W45' = W4' + W5'
При таком способе расчёта выполняются равенства для сумм по сферам производства:
СУММА(Vk1' + Mk1') = W4' = С4' + V4' + M4'
СУММА(Vk2' + Mk2') = W5' = С5' + V5' + M5'
Отметим, что модифицированные цены, которые получаются после перераспределения валовой прибыли пропорционально вложенным в сферы производства капиталам – эти цены НЕ являются стоимостными ценами но также они НЕ являются и ценами производства. Удобно назвать их «модифицированными ценами» обмена по «модифицированным стоимостям».
При таком более широком понимании «стоимостей» весь процесс трансформирования формально можно рассматривать как процесс обмена по стоимостям, НО не по первоначальным стоимостям докапиталистической системы, а по новым и всё время меняющимся на каждом шаге итеративного процесса «модифицированным стоимостям». Расчёты показывают, что такой итеративный процесс приводит к ценам равной рентабельности, первому виду капиталистических цен - к ценам равной рентабельности.
Результат пересчёта к модифицированным ценам показан в Таблице 5.
Таблица 5. Расчёт на шаге-1 для модифицированных стоимостных цен.

Таблица 5 показывает строение CVM-матрицы затрат в модифицированных ценах после первого перераспределения прибыли, НО до второго перераспределения прибыли. Все величины изменились и пересчитаны к новым модифицированным ценам, но условия баланса простого воспроизводства для каждой сферы производства по-прежнему выполняются. В новых ценах равенства M1 = V1; M2 = V2 не выполняются уже в отдельных сферах, хотя агрегаты V и M по-прежнему равны.
Дальше алгоритм повторяется.
Прибыль в 122 единицы Таблицы 5 перераспределяется пропорционально капиталам сфер производства, измеренным теперь уже в новых модифицированных ценах. После этого (второго) перераспределения валовой прибыли находим новые - уже во второй раз модифицированные - цены, аналогично Таблице 3. Потом ещё раз пересчитываем все агрегаты C1; C2; C3; V1; V2 каждой сферы производства к этим новым дважды модифицированным ценам и строим новую CVM-матрицу затрат в модифицированных дважды ценах.
Потом ещё раз перераспределяем прибыль и т.д. На каждом шаге нормы рентабельности (прибыльности) сфер производства сближаются, а соотношение новых модифицированных цен к старым ценам всё менее отличаются от единицы.
Приведём результаты для шага 10 этого итеративного процесса.
Таблица 6. CVM-матрица прямых затрат в модифицированных ценах после десяти шагов итеративного процесса в детальной разбивке.

Таблица 7. CVM-матрица прямых затрат в модифицированных ценах после десяти шагов итеративного процесса без детализации агрегатов “C” и “V” в сферах производства.

Таблицы 6 и 7 иллюстрируют, что цены перестали меняться, а нормы рентабельности в сферах производства выровнялись. Это значит, что на десятом шаге итеративный процесс с высокой точностью даёт нам обмен по ценам равной рентабельности.
ВЫВОДЫ: Таким образом, итеративный процесс, первый шаг которого описан Марксом, применённый для случая, когда вложенные во все сферы производства капиталы равны потреблённым в течение рассматриваемого промежутка времени капиталам, - этот Маркса итеративный процесс действительно приводит в конечном итоге к ценам равной рентабельности.
То есть мы получили результат окончательного трансформирования исходных стоимостных цен в цены равной рентабельности. Этот результат, сведённый к CVM-матрице двух департаментов показан в Таблице 8.
Таблица 8. CVM-матрице после приведения к модели двух департаментов и после окончательной трансформации стоимостных цен к ценам равной рентабельности.

Но выполняются ли при этом постулаты инвариантности Маркса? Ответом является следующая Таблица 9, показывающая, что в после трансформации стоимостных цен в цены равной рентабельности - сохраняется лишь валовой выпуск W, а остальные агрегаты M; V; V + M; K отличаются, хотя и очень мало.
Таблица 9. Таблица агрегатов до и после трансформирования.

Наконец, сопоставим две CVM-матрицы (стоимостную и в ценах равной рентабельности) получающихся после приведения к схеме двух подразделений.
Таблица 2. Схема Маркса в форме схемы двух подразделений в стоимостных ценах.
Таблица 8. CVM-матрица для цен равной рентабельности, приведённая к модели двух департаментов – итог трансформирования стоимостных цен в цены равной рентабельности.
Выполняются равенства:
С1’ ; C1 = C2’ : C2 = W1’ : W1 = 0.949241
V1’ ; V1 = V2’ : V2 = M’ : M = W2’ : W2 = 1.089981
Штрихованные символы (C’; V’) – элементы Таблицы 8 для цен равной рентабельности. Не штрихованные – элементы Таблицы 2 для стоимостных цен. Мы видим, что после трансформирования лишь один агрегат сохранил своё исходное значение – валовой выпук W = 390 + 220 = 370.2041 + 239.7959 = 610
ВЫВОДЫ: Таким образом, для случая, когда потреблённый капитал равен вложенному капиталу во всех сферах производства за рассматриваемый период (и в этом случае цены производства равны ценам равной рентабельности)– итеративный процесс, основанный на предложенном Марксом алгоритме трансформирования стоимостных цен в цены производства, действительно приводит к ценам равной рентабельности.
НО в этом случае выполняется лишь один постулат Маркса о равенстве валового выпуска в стоимостных ценах и в ценах равной рентабельности. Все остальные агрегаты в стоимостных ценах и в ценах равной рентабельности будут отличаться.
Особо отметим, что постулат о равенстве валовой прибавочной стоимости измеренной в стоимостных ценах и валовой прибыли, измеренной в ценах равной рентабельности НЕ ВЫПОЛНЯЕТСЯ.
Маркс придавал этому постулату особое значение, как тождеству, которое доказывало бы, что вся капиталистическая прибыль есть не что иное как прибавочная стоимость, перераспределённая между капиталистами пропорционально вложенным ими капиталам. Этот постулат инвариантности, по замыслу Маркса, должен был ещё раз доказать, что прибыли капиталистов возникают, вследствие не полностью оплаченного труда рабочих, то есть за счёт эксплуатации рабочих. Но доказательства не получилось, так как данный постулат инвариантности попросту не выполняется, если провести процедуру трансформирования до конца, а не ограничивать её одним лишь первым шагом.
Лишь для первого шага трансформирования данный постулат выполянется – смотри Таблицу 3. После первого перераспределения прибавочной стоимости суммарная прибавочная стоимость всех пяти сфер производства действительно осталась прежней и была равна M = 22 * 5 = 110.
Таблица 3. Первый этап трансформации цен по Марксу.
Но после пересчёта постоянного и переменного капиталов к новым ценам обмена по модифицированным стоимостям – Таблица 5 прибавочная стоимость в этих новых ценах изменилась и стала равна 122.
Это легко понять. Потребление капиталистов и рабочих не меняется от изменения цены в процессе трансформации, так как и переменный капитал и прибавочная стоимость не меняются по своему физическому составу. Меняются лишь цены. Поэтому физический объём и состав предметов потребления, покупаемых на зарплату рабочих и из валовой прибыли капиталистов будет сохраняться, но цена этих потребляемых предметов потребления изменится и поэтому агрегат «прибавочная стоимость» тоже изменится по величине.
Таблица 5. Расчёт на шаге-1 для модифицированных стоимостных цен.
РЕЗЮМЕ. Таким образом, придуманная Марксом процедура трансформирования стоимостных цен в цены производства не удовлетворяет всем постулируемым Марксом постулатам инвариантности (выполняется лишь для валового выпуска, и не выполняется для суммарного капитала и прибавочной стоимости, а также для предложенного позже постулата инвариантности чистого продукта). Это становится очевидно, если довести процедуру трансформирования Маркса до конца, построив соответствующий итеративный процесс. То есть в этой части исследований Маркса - мы имеем налицо внутренне противоречие в теории Маркса.
Более того, алгоритм трансформирования Маркса приводит к ценам лишь незначительно отличающимся от цен обмена по стоимости причём в разные стороны. Цена средств производства после трансформирования уменьшается в 0.949241 раза, а цена предметов потребления повышается в 1.089981 раза.
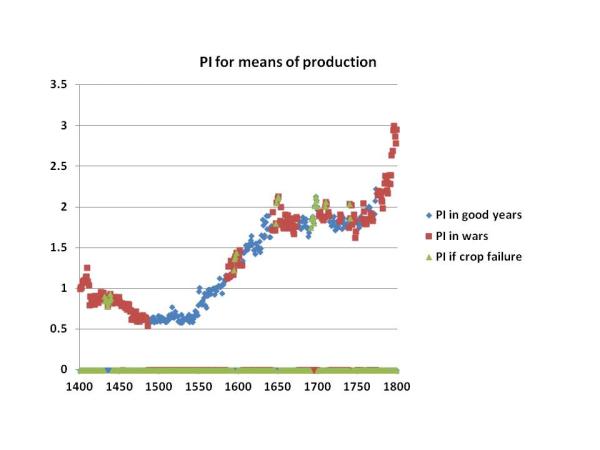
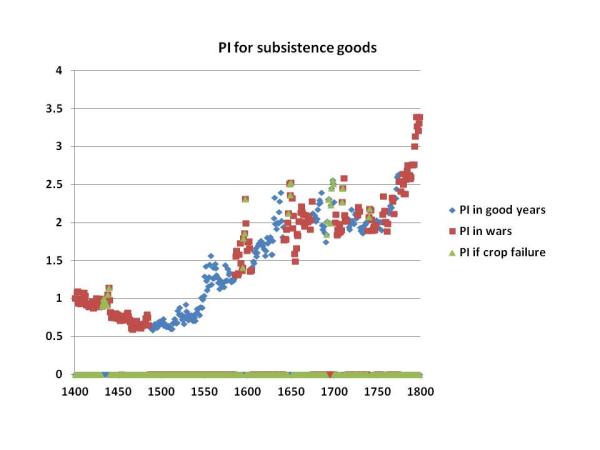
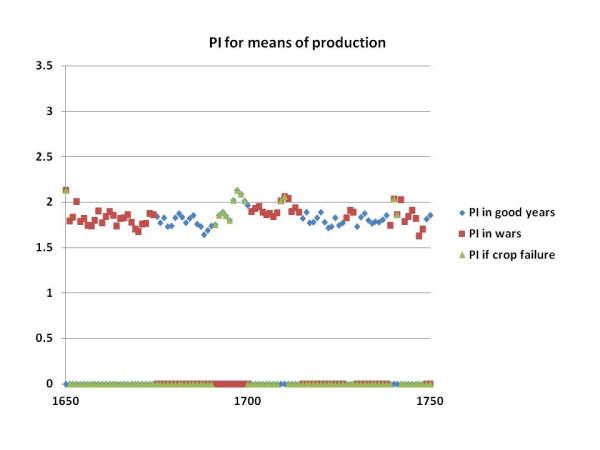
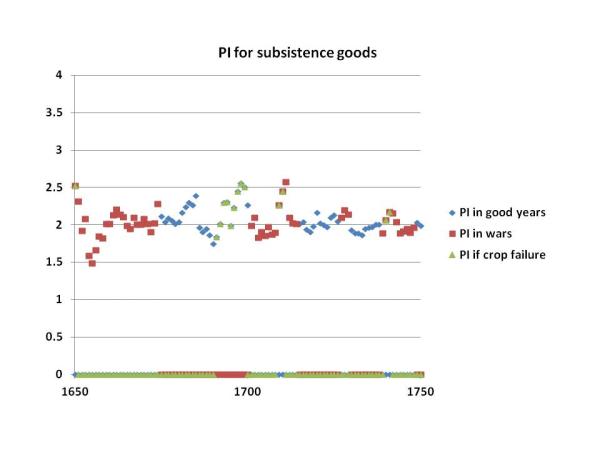
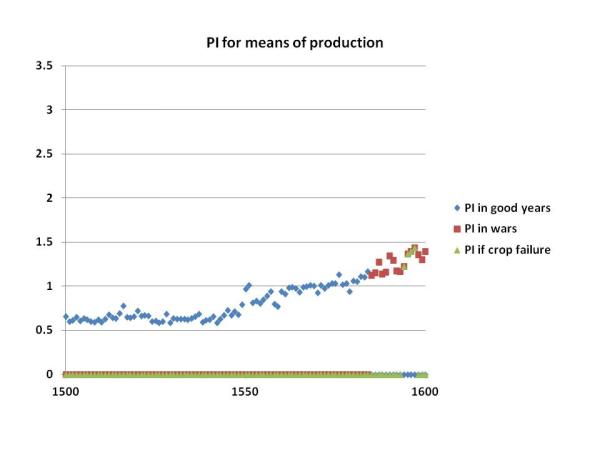
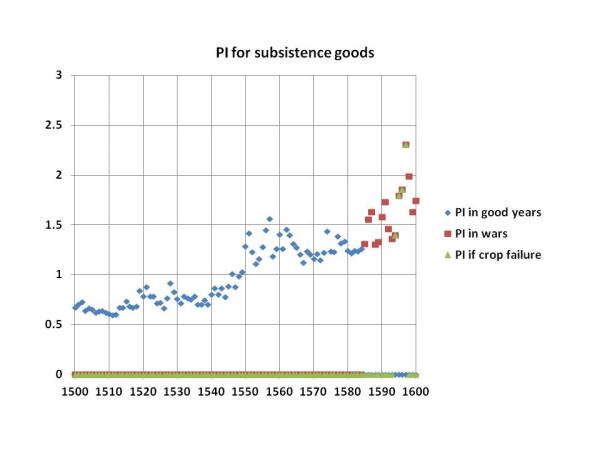
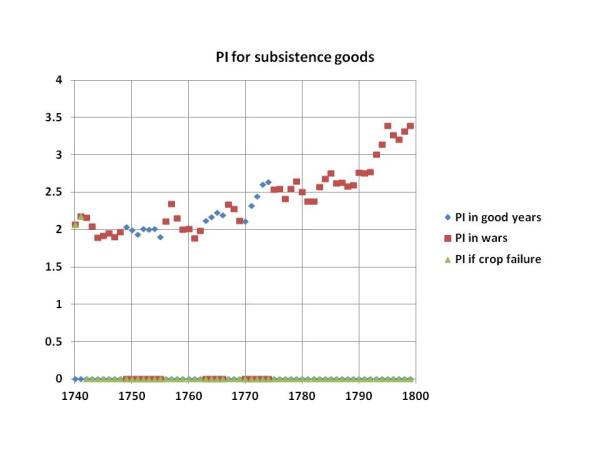
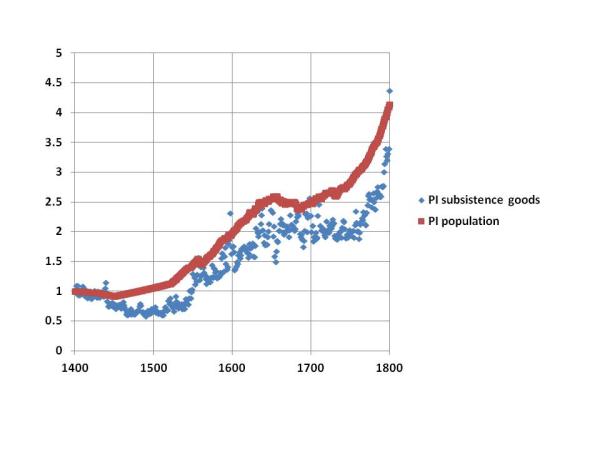
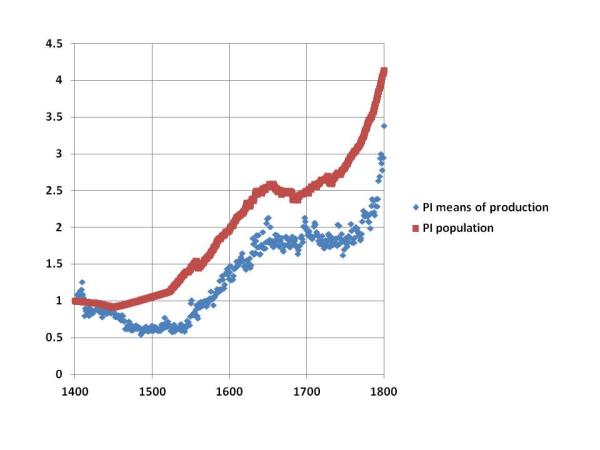
Но данные о ценах за период формирования промышленного капитализма показывают, что в этот период (1750 – 1820) происходила очередная (вторая) революция цен – их общий рост, и цены, например, в Англии выросли примерно вдвое. Этот рост цен несовместим с предложенным Марксом алгоритмом трансформирования и противоречит постулату инвариантности валового выпуска.
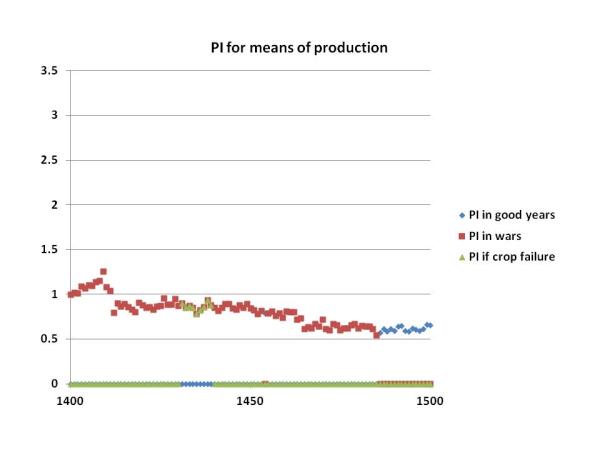
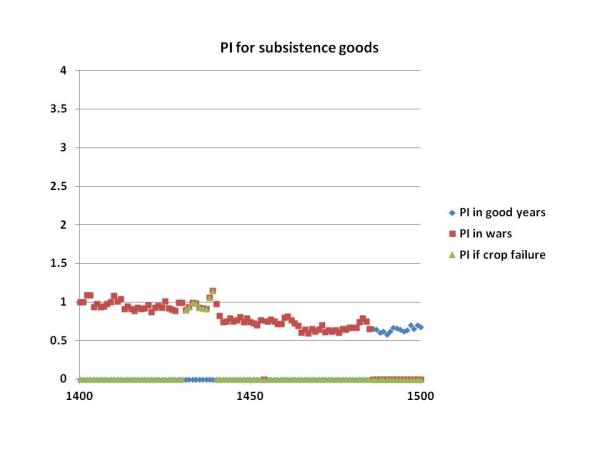
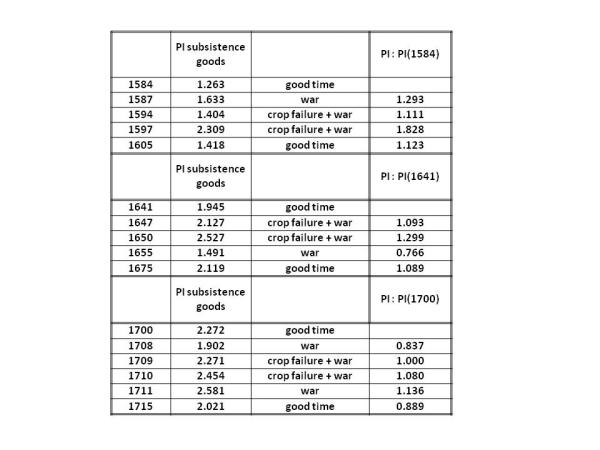
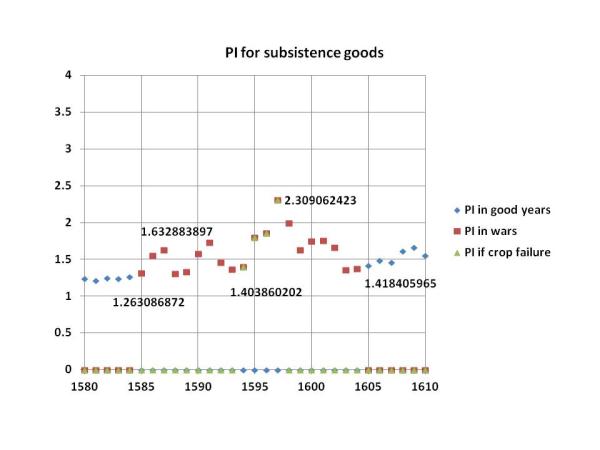
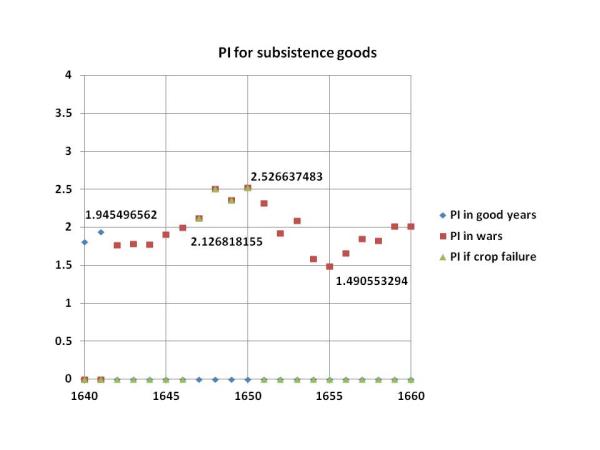
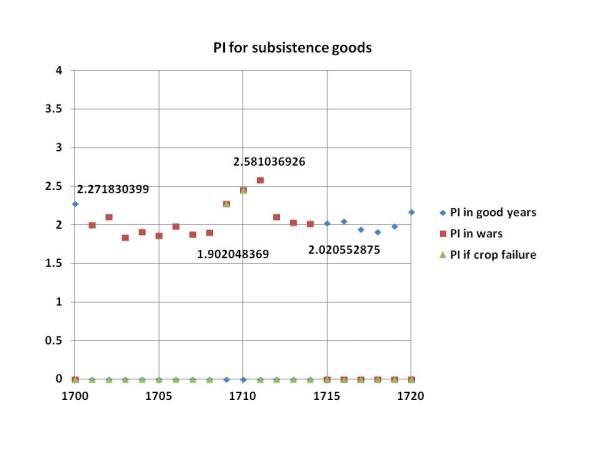
Другие объяснения этого роста цен, основанные на попытках учёта влияния факторов войн, неурожаев и численности населения также нельзя считать достаточно обоснованными – смотри предыдущие наши сообщения в этой Теме.
Остаётся лишь признать, что стандартная версия ТТС не может объяснить имеющиеся исторические данные по вековой динамике цен и страдает рядом существенных внутренних дефектов, разбору которых и посвящена данная Тема.
(Продолжение следует).
|
|

 Вход
 Регистрация
 Правила форума
 FAQ
 Поиск